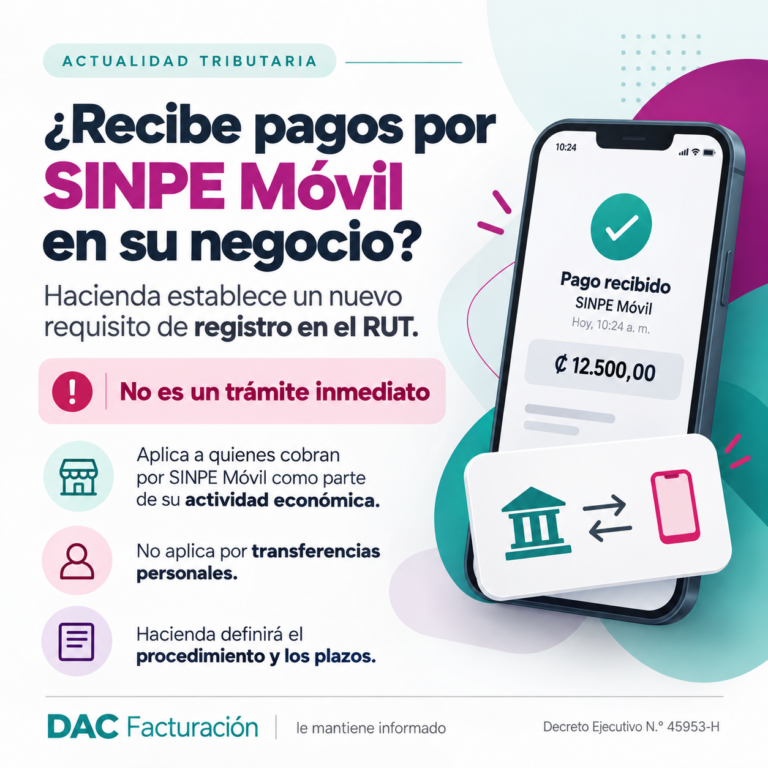
¿Utiliza SINPE Móvil para recibir pagos de sus clientes? Si tiene un negocio, emprendimiento o trabaja de manera independiente, hay una nueva disposición del Ministerio de Hacienda que debería conocer.
Recientemente, se anunció un cambio relacionado con los números de teléfono utilizados para recibir pagos mediante SINPE Móvil. La medida ha generado consultas entre los contribuyentes, especialmente sobre quiénes deberán cumplirla y cuándo tendrán que realizar el trámite.
La buena noticia es que no necesita hacer el registro de inmediato.
Le explicamos qué establece la normativa y cómo puede prepararse.
¿Qué establece la nueva disposición de Hacienda?
El 16 de octubre de 2026 se publicó en el diario oficial La Gaceta el Decreto Ejecutivo N.º 45953-H, que incorpora una nueva obligación al artículo 22 del Reglamento del Procedimiento Tributario.
Esta disposición establece que los contribuyentes deberán informar al Ministerio de Hacienda los números telefónicos asociados a SINPE Móvil que utilicen como medio de pago en sus actividades económicas.
La información deberá registrarse en el Registro Único Tributario (RUT), mediante los procedimientos de inscripción o modificación de datos que establezca la Administración Tributaria en TRIBU-CR.
El objetivo de la medida es facilitar la identificación de los medios de pago utilizados por los contribuyentes y fortalecer los mecanismos de control y seguimiento tributario.
¿Quiénes deberán registrar su SINPE Móvil?
La nueva obligación está dirigida a las personas físicas y jurídicas que utilizan SINPE Móvil para recibir pagos relacionados con su actividad económica.
Por ejemplo:
- Comercios que reciben pagos de sus clientes mediante SINPE Móvil.
- Emprendedores que utilizan este medio para cobrar por sus productos.
- Profesionales independientes que reciben pagos por los servicios que ofrecen.
- Empresas que utilizan uno o varios números telefónicos para recibir pagos comerciales.
¿Y si utiliza SINPE Móvil únicamente para transferencias personales?
En ese caso, el simple hecho de tener SINPE Móvil no significa que deba registrar su número ante Hacienda.
La disposición se refiere específicamente a los números utilizados como medio de pago dentro de una actividad económica.
¿Cuándo deberá realizarse el registro?
Este es uno de los puntos más importantes que deben conocer los contribuyentes.
Aunque el decreto ya fue publicado, su implementación contempla diferentes etapas.
Primera etapa: preparación de los sistemas de Hacienda
La Administración Tributaria contará con un plazo máximo de tres meses, desde la entrada en vigor del decreto, para adaptar sus formularios y sistemas, además de emitir una resolución general que establezca el procedimiento correspondiente.
Segunda etapa: registro de los contribuyentes
Los contribuyentes que ya se encuentren inscritos ante Hacienda tendrán un plazo de 12 meses para registrar la información.
Es importante aclarar que estos 12 meses comenzarán a contarse a partir de la entrada en vigor de la resolución general, no desde la fecha de publicación del decreto.
Por lo tanto, no existe la necesidad de realizar el trámite de inmediato.
¿Qué puede hacer desde ahora?
Mientras Hacienda define el procedimiento oficial, le recomendamos:
- Identificar los números de SINPE Móvil que utiliza para recibir pagos de su actividad económica.
- Mantener actualizada su información tributaria.
- Estar atento a las próximas comunicaciones oficiales de Hacienda.
- Consultar con su contador si tiene dudas sobre cómo esta disposición se relaciona con su actividad.
No es necesario adelantarse a un procedimiento que todavía debe ser definido oficialmente.
¿Esto significa que ahora se pagarán impuestos por cada SINPE Móvil?
No. El decreto no establece un nuevo impuesto por utilizar SINPE Móvil.
La medida introduce una obligación de informar los números telefónicos utilizados para recibir pagos comerciales.
Esto no elimina las obligaciones tributarias que ya puedan existir sobre los ingresos derivados de una actividad económica, pero tampoco significa que cada transferencia personal esté sujeta automáticamente a un nuevo impuesto.
¿Qué relación tiene esta disposición con la facturación electrónica?
Con la versión 4.4 de los comprobantes electrónicos, el Ministerio de Hacienda incorporó la identificación de SINPE Móvil como uno de los medios de pago.
El nuevo requisito permite complementar esa información con el registro de los números telefónicos utilizados en las actividades económicas.
Es importante diferenciar ambos procesos: identificar el medio de pago en una factura electrónica no equivale a registrar el número de SINPE Móvil en el RUT.
Este último es un trámite tributario que deberá realizarse ante Hacienda conforme al procedimiento que se establezca.
En DAC Facturación queremos que esté informado
Sabemos que los cambios en las disposiciones tributarias pueden generar dudas, especialmente cuando se trata de herramientas que utilizamos todos los días para recibir pagos y administrar un negocio.
Por eso, en DAC Facturación buscamos compartir información clara y útil, para que nuestros usuarios puedan comprender estos cambios y prepararse sin complicaciones innecesarias.
Continuaremos atentos a las comunicaciones del Ministerio de Hacienda para informar sobre el procedimiento de registro cuando sea publicado oficialmente.
Porque mantenerse informado también es parte de llevar su negocio con tranquilidad.
Fuentes de consulta
- Decreto Ejecutivo N.º 45953-H, publicado el 16 de octubre de 2026, Alcance N.º 139 a La Gaceta N.º 196. Consultar La Gaceta
- El Financiero: Hacienda publica decreto que obliga a registrar teléfonos usados para cobrar por SINPE Móvil
Información actualizada al 20 de octubre de 2026. El procedimiento operativo de registro está pendiente de la resolución general correspondiente.